
チョコレートの会社が焼き菓子を強化する。こう聞くと、「チョコをあきらめて、クッキー屋さんになるの?」と思うかもしれません。いや、そこまで思い切った転職話ではないんです。
モロゾフが進めているのは、冬に強いチョコレートの柱を抜くことではなく、季節や気温に左右されにくい焼き菓子の柱を隣に立てることです。主力を捨てるのではなく、支える柱を増やす。そのために約83億円を先に投じる。今回は、この大きな先行投資が何を分散し、どこから利益に変わるのかを見ていきます。
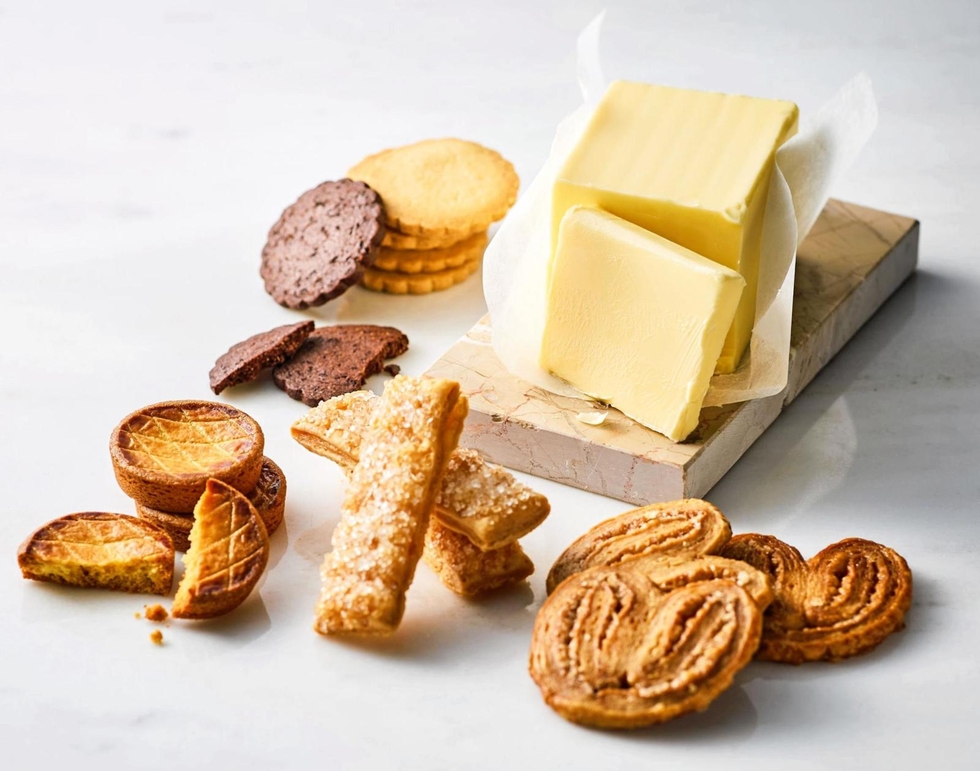
洋菓子大手のモロゾフ(神戸市東灘区)が、クッキーを中心とした焼き菓子事業に力を入れている。主力のチョコレートが原材料のカカオ豆高騰や夏の暑さの長期化の課題に直面する中、季節を問わず安定した需要が見込める焼き菓子を成長の柱に育てるとし、新ブランドを次々と投入。若年層など新たな顧客層を開拓している。成否の鍵を聞いた。(谷口夏乃)
今回の登場人物
- モロゾフ: 神戸市に本社を置く洋菓子会社です。チョコレート、プリン、チーズケーキ、焼き菓子などを製造・販売しています。
- 焼き菓子: クッキー、サブレ、ガレットなど、オーブンで焼いて仕上げる菓子です。商品によりますが、チョコレートより気温の影響を受けにくく、通年で売りやすいのが今回の重要ポイントです。
- 西神第2工場: 神戸市西区にある工場です。建屋を改修し、新しい焼き菓子製造設備を入れる計画で、投資額は約31億円です。
- 新船橋工場: 千葉県船橋市で建設された新工場です。焼き菓子などの製造設備を入れ、投資額は約52億円です。
- 減価償却費: 高額な工場や機械の代金を、使う年数に分けて毎年の費用として計上する仕組みです。工場が動き始めると、商品が十分売れる前でも費用は先に出てきます。
何が起きたか
神戸新聞NEXTは9月25日、モロゾフが焼き菓子事業を強化していると報じました。2020年以降、バターを使う「ガレット オ ブール」や、カスタードを生かす「CUSTA」など、従来のモロゾフとは見せ方の異なるブランドを展開しています。
同紙によると、2025年度の焼き菓子売上高は2021年度の約1.5倍になりました。2022年以降は既存のモロゾフブランドでも「ティーブレイク」などを増やし、土産向けの商品や、9月9日の「BAKEFUL day」という催しも育てています。
生産側では、西神第2工場の改修と新船橋工場の建設を進め、投資額は合わせて約83億円。新しい製造ラインは2026年3月以降、順次稼働しています。
ただし、焼き菓子の売上高そのものは公式の投資家向け資料で独立開示されていません。「2021年度の約1.5倍」は神戸新聞の報道に基づく数字です。決算の「干菓子」という区分にはチョコレートやゼリー、イベント商品も入るため、干菓子の数字をそのまま焼き菓子売上と読むことはできません。お菓子の箱は似ていても、会計の箱まで同じとは限らないんですね。
ここが本題
今回の戦略は、チョコレート事業からの撤退ではありません。チョコレートだけでは受け止めにくくなった季節と原料価格の揺れを、通年で売りやすい焼き菓子で分散する話です。
モロゾフの中期経営計画は、焼き菓子を「季節や気候に左右されにくい」分野と位置付けています。お中元やお歳暮のような決まった時期の贈り物だけでなく、日常の手土産や自分用の需要も取り込みやすい。百貨店だけでなく、駅、空港、テーマパーク、オンライン通販にも売り場を広げやすいと見ています。
いや、ここがミソなんですよ。会社が増やしたいのは単なるクッキーの種類ではなく、「一年のどこで、誰に、どこで売れるか」という販売機会そのものです。
チョコの季節性を分散する
チョコレートには、原料と気温の二つの難題があります。
一つ目はカカオ豆の価格です。モロゾフの中期経営計画によると、2024年1月期から2026年1月期までのStep1期間に、原材料の仕入価格は合計31億円上昇しました。価格改定や原価低減など13.5億円分の対策を実施しましたが、上昇分を吸収しきれませんでした。ただし、この31億円は原材料全体の数字で、全部がカカオによるものではありません。そこをひとまとめにすると、話がおいしく焼き上がりすぎます。
二つ目は、夏の長期化です。神戸新聞は、モロゾフが品質維持のため夏場にチョコレートをほぼ販売せず、近畿圏では出荷時期が約20年前より約3週間後ろへずれたと報じています。秋になっても気温が高ければ、チョコを安全に並べられる期間が短くなる。冬の主力商品が、カレンダー上は秋でも売りにくいわけです。
焼き菓子なら原料高と無縁、という話ではありません。実際、2027年1月期の中間決算では、ナッツを含む原材料価格の上昇が利益を圧迫しました。それでも、チョコレートより販売時期を広げやすい商品を増やせば、気温一つで売り場全体が止まるリスクは小さくできます。要は、売れる季節を一か所に固めないわけです。
83億円を先に投じる
モロゾフは、西神第2工場に約31億円、新船橋工場に約52億円を投じます。合計約83億円です。2026年1月期の連結売上高362.73億円と比べると、約23%に相当します。これは「新しいオーブンを一台どうぞ」で済む規模ではありません。
西神第2工場では古い建屋を改修し、新しい焼き菓子製造設備を導入します。新船橋工場は、老朽化した物流倉庫の跡地に建て、製造能力と効率を高めます。物流も従来の2拠点から3拠点へ組み替えました。商品を増やすだけでなく、作って、運んで、売り場へ届ける道まで太くする計画です。
ただし、厨房を広げただけでは注文は増えません。新ブランドを知ってもらい、売り場を確保し、繰り返し買ってもらって、ようやく工場の能力が売り上げに変わります。設備が先、需要の取り込みが後。この順番だから、投資の初期には利益が苦しくなりやすいんです。
実際、2027年1月期中間期の売上高は163.55億円で前年同期比1.0%増でしたが、営業利益は5000万円で88.0%減りました。会社は、カカオやナッツの仕入価格上昇に加え、西神第2工場と新船橋工場の稼働による減価償却費や設備移設費が影響したと説明しています。
工場は動き始めた。でも、投資効果が表れるかどうかが問われるのはこれからです。工場の稼働開始はゴールではなく、ここから販売と利益を積み上げるスタートなんですね。
売上より難しい利益率
モロゾフは、創立100周年を迎える2032年1月期に、連結売上高410億円、営業利益30億円、営業利益率7%以上を目標にしています。2031年の暦年実績ではなく、「2032年1月期」の目標です。
比べる基準になる2026年1月期実績は、売上高362.73億円、営業利益12.64億円、営業利益率3.5%でした。売上高は当初計画355億円を上回った一方、営業利益は当初計画22.90億円を大きく下回りました。売れたのに、原材料費や人件費の上昇で利益が残りにくかったわけです。
410億円まで必要な売上増は約47.27億円、率にして約13%です。ところが営業利益は12.64億円から30億円へ、2倍を超える水準が必要です。つまり本当に難しいのは、売上の箱を大きくするだけでなく、その箱の底から利益がこぼれないようにすることなんです。
新工場の自動化で生産性を上げる。通年商品を増やして設備を安定稼働させる。価格改定や商品設計で原価を抑える。こうした複数の歯車がかみ合って、初めて営業利益率7%以上が見えてきます。
もちろん、これは達成済みの数字ではありません。中期経営計画の目標です。約83億円を投じたから410億円が予約済み、という便利な引換券ではない。そこは、ケーキの予約票と経営計画を一緒にしないようにしましょう。
それで何が変わるのか
モロゾフが目指すのは、売り場を「バレンタインにチョコを買う場所」だけにしないことです。駅や空港の土産、百貨店の専門ブランド、日常の手土産、自分用の菓子へ接点を広げ、チョコレートで培った商品開発や包装の技術を、別の季節と売り場へ移そうとしています。
見るべき数字も整理できます。焼き菓子の売上が増えたか。新工場の稼働率が上がったか。売上原価率が下がったか。営業利益率が回復したか。新ブランドが期間限定の人気で終わらず、定番になったか。この順に追えば、83億円が本当に「通年型の柱」へ変わったかが見えます。
日本の食品会社には、原料高、猛暑、贈答習慣の変化という同じ宿題があります。値上げだけで耐えるのか、商品と販売時期を組み替えるのか。モロゾフの挑戦は、一社のお菓子事情というより、季節商品を持つ企業が気候変動へどう対応するかの具体例でもあります。
まとめ
モロゾフの焼き菓子強化は、チョコレートからの撤退ではありません。カカオ価格と長い夏に揺れやすいチョコレートの季節性を、年間を通じて売りやすい別の柱で分散する戦略です。
約83億円の工場投資は、その柱を大量生産できるようにする土台です。ただし、費用は先に出て、利益は需要が育ってからついてくる。2032年1月期の売上高410億円、営業利益30億円、営業利益率7%以上は、まだ目標です。
だから今後の見どころは、「焼き菓子が増えた」という棚の景色だけではありません。工場、物流、ブランド、売り場がつながり、利益率まで戻せるか。クッキーは軽いですが、背負っている経営戦略はなかなか重量級なんです。