
韓国の2026年7〜9月期の実質GDPは、前の3カ月から1.0%増えた。市場予想の0.7%を上回り、韓国銀行が8月に見込んでいた0.3%の3倍超である。景気のエンジンが、ずいぶん景気よく回った数字に見える。
ところが、同じ期間の民間消費は0.2%減った。国全体の「作った量」が増えても、家計の買い物まで同じ勢いで増えるとは限らない。今回見るべきなのは1.0%の大きさだけでなく、どの欄がその数字を押し上げたのか、という経済の中身だ。
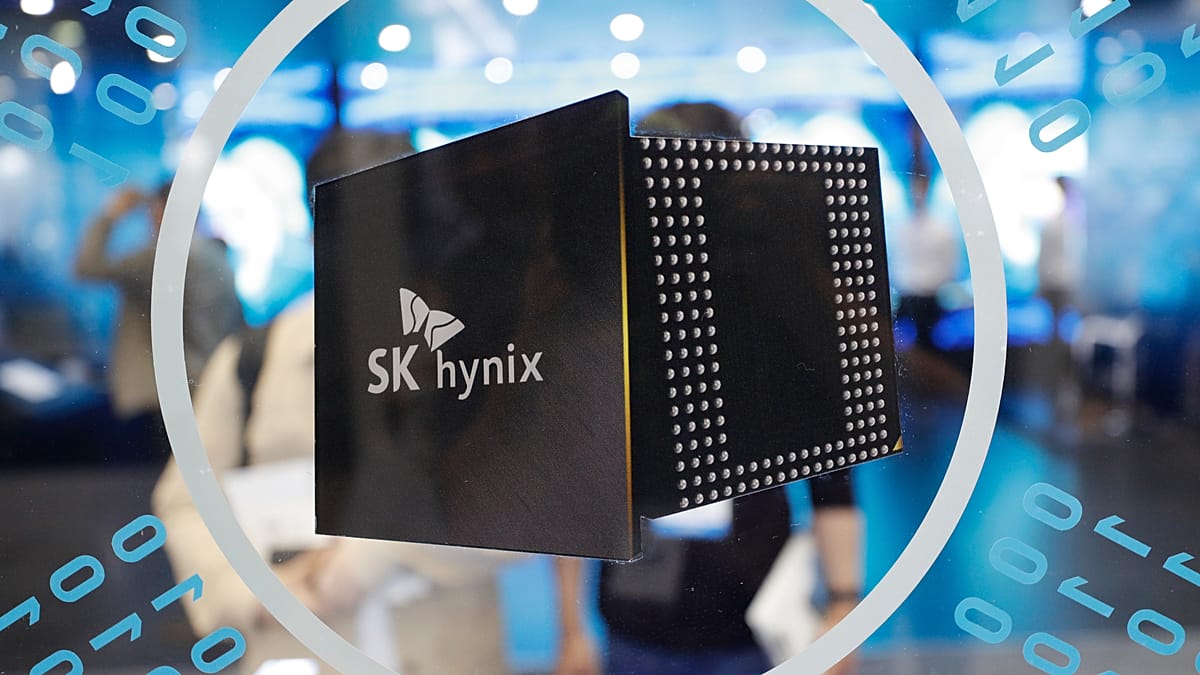
South Korea's economy grew faster than expected in the third quarter. However, analysts warned that its heavy reliance on the chip industry leaves the country vulnerable to a slowdown in global AI spending.
今回の登場人物
- 韓国銀行: 韓国の中央銀行。金利を決めるだけでなく、今回のGDP速報値もまとめた。経済の温度を測り、早めの成績表を出す役である。
- 実質GDP: 物価の上げ下げを除いて、国内で作られたモノやサービスがどれだけ増減したかを見る数字。国民の給料や財布の残高そのものではない。
- 民間消費: 家計などがモノやサービスに使った支出。GDPを作る一科目なので、総合点と同じ方向へ動くとは限らない。
- 設備投資: 工場、機械、半導体製造装置など、企業が将来もっと作るために使うお金。今日の夕飯ではなく、明日の厨房を整える支出だ。
- 純輸出: 輸出から輸入を差し引いた、GDPへの押し上げ分や押し下げ分。海外へ売った伝票だけを見る欄ではない。
- 実質GDI: 輸出品で輸入品をどれだけ買えるかという交易条件も加えた、国内経済全体の実質的な購買力。各家庭の所得とは別の物差しである。
何が起きたか
Euronewsは、韓国の7〜9月期の実質GDPが前期比1.0%増えたと報じた。前年同期比では3.4%増。直前の4〜6月期は前期比0.6%増だったので、伸びは加速した。
見出しにある「3倍」は、1.0%という実績が韓国銀行の事前予測0.3%の3倍を超えた、という意味だ。韓国経済の規模が3倍になったわけでも、前期の0.6%から成長率が3倍になったわけでもない。景気がいきなり三段跳びを始めた話ではないのだ。
なお、1.0%は速報値である。四半期が終わって間もないため、一部を推計で補って早く出した数字だ。12月9日に予定される暫定値で修正される可能性がある。今は「かなり強かった」と読めるが、小数点まで石に刻む段階ではない。
総合点と一科目
GDPには、家計の消費だけでなく、政府の消費、企業の設備投資、建設投資、輸出入などが入る。民間消費が0.2%減っても、ほかの項目がそれ以上に伸びれば、全体のGDPは増える。
学校の成績なら、総合点が上がった一方で一科目だけ下がるようなものだ。総合点を見て「全科目よし」と丸を付けると、その一科目が静かにこちらを見返してくる。今回、その一科目が民間消費だった。GDPへの寄与では0.1ポイントの押し下げである。
したがって、GDP1.0%増を、そのまま「給料も1.0%増えた」「家計も好景気になった」と言い換えることはできない。企業の投資や政府の支出が先に動き、賃金や消費へ届くまで時間がかかる場合もある。そもそも届き方が産業や家計によって偏る場合もある。
成長を押した欄
支出の内訳を順番に並べると、勢いの居場所が見える。政府消費は前期比1.9%増、設備投資は4.1%増、建設投資は0.7%増、知的財産生産物への投資は2.3%増だった。輸出も2.3%増えている。
一方、輸入も2.4%増えた。輸出が伸びた数字だけを見れば大活躍に見えるが、GDPの純輸出は輸入を差し引いて数える。そのため、国内需要の寄与が0.9ポイントだったのに対し、純輸出の寄与は0.1ポイントにとどまった。外へ売った伝票と、外から買った伝票を両方机に載せると、表情が少し変わるわけだ。
別の分け方では、政府部門の寄与が0.8ポイント、民間部門が0.2ポイントと報じられている。この「政府と民間」という分け方と、「国内需要と純輸出」という分け方は、同じ1.0%を別々の切り口で分類したものだ。0.8、0.2、0.9、0.1を全部足して2.0%にすると、同じ料理を二度会計したことになる。レジ係に「二度入っていますよ」と止められる計算だ。
半導体の「約半分」
韓国銀行の幹部は、半導体が今回の成長の約半分を支えたと推計した。ここで出てくる半導体は、政府部門0.8ポイントなどと同じ表の項目ではない。
半導体の説明は、どの産業が付加価値を作ったかという産業別の見方だ。政府と民間は経済主体別、国内需要と純輸出は需要項目別の分解である。同じ成長率を別々の軸から見ているため、半導体の「約半分」と政府の0.8ポイントを足す計算はできない。
半導体の輸出や価格、製造装置への投資が伸びても、その恩恵が全家庭へ一斉に届くわけでもない。韓国銀行の分析では、半導体景気の波及はIT企業や高所得・高資産層へ偏りやすく、雇用や国内調達を通じた広がりが限られる面がある。企業の売上、設備投資、雇用、賃金、消費は、同じ列車に乗っていても到着時刻が違う。
消費が弱かった理由
民間消費の0.2%減には、四半期特有の事情もあった。韓国銀行は、株価調整によって株式取引が減り、金融サービスの利用が落ちたことを一因に挙げた。自動車メーカーのストで納車が遅れたことも響いたという。
韓国銀行の説明では、この二つの要因がなければ民間消費は0.4%増だった可能性がある。裏返すと、0.2%減だけで「韓国の家計は不況だ」と決めるには材料が足りない。買いたくなかった消費と、買う予定だったのに取引や納車が後ろへずれた消費は、意味が違う。
ただし、一時要因が消えれば次の四半期に自動で力強く戻る、とも言えない。家計債務、高齢化、金利環境など、消費を抑えうる条件は残る。今回の数字から読めるのは「弱さの一部には説明がある」までだ。未来の反発まで予約済みにしてしまうと、統計が困った顔をする。
GDIの大きな数字
もう一つ、目を引く数字がある。実質GDIは前期比3.4%増、前年同期比18.8%増だった。半導体価格の上昇などで交易条件が改善し、韓国経済全体として輸出品と引き換えに輸入品を買う力が増したためだ。
18.8%はかなり大きい。けれども、これは家計の可処分所得や実質賃金が18.8%増えたという数字ではない。国全体の購買力と、各家庭へ配られた所得の間には、企業利益、賃金、税、社会保険など何段もの通り道がある。大きな数字ほど、何を測った値なのかを確かめてから読みたい。
日本から見る意味
このニュースは、日本にとっても統計の読み方を考える材料になる。半導体工場への投資や輸出増が報じられたとき、企業の売上やGDPが伸びることと、家計の所得や消費が改善することを一息で語ると、途中の道筋が消えてしまう。
産業政策を見るなら、工場が建ったか、輸出額が増えたかに加えて、国内の会社からどれだけ調達したか、雇用と賃金へどう届いたか、家計の消費へいつ波及したかを追う必要がある。政策の成功を一つの数字だけで判定しないための確認表だ。
韓国と日本のどちらが勝った、という話にする必要はない。韓国の1.0%とマイナス0.2%が同居した四半期は、国全体の成長と暮らし側の温度が違う速さで動くことを見せている。日本の景気報道にも、そのまま使える読み方である。
次に見る数字
まず12月9日の暫定値で、1.0%や各項目がどう修正されるか。株式取引と自動車納車の一時要因が薄れた後、民間消費が戻るか。設備投資と半導体輸出の強さが続くかも重要だ。
政府部門の大きな寄与が小さくなったとき、民間の投資や消費が成長を引き継げるかも見たい。半導体景気が国内調達、雇用、賃金へ広がれば、家計との距離は縮まる。広がらなければ、GDPの元気さと暮らしの実感は並んだまま別の歩幅で進む。
まとめ
韓国の実質GDPは、民間消費が0.2%減っても、政府消費や設備投資などが伸びたため前期比1.0%増えた。半導体が約半分を支えたという説明は産業別、政府部門0.8ポイントは支出主体別の説明なので、同じ足し算には入らない。
国の成長率と家計の買い物は、同じ経済の中でも別の速さで動く。見出しの数字を一つ覚えるより、どの欄が動いたかを確かめる。そのひと手間で、景気のニュースはずいぶん立体的に見えてくる。
Sources
- Euronews, AI chip boom tripled South Korea's economic growth in the third quarter
- Bank of Korea, Real Gross Domestic Product: Third Quarter of 2026
- Reuters, South Korea Q3 GDP beats forecasts as AI chip boom boosts exports, investments
- KBS World, S. Korea's GDP Grows 1.0% in Q3
- KBS World 日本語、7~9月期GDP1%成長
- Bank of Korea, 半導体景気の波及に関するIssue Note
- Bank of Korea, Monetary Policy Decision