
看板も名前も違う128の信用金庫で、同じ午後にATMや窓口取引などが使えなくなった。128件の故障が偶然重なったのではない。別々の信金が共同で使うシステムの障害が、東海から西の広い地域へ影響した。
共同化は、開発費や専門人材、日々の運用を分け合える合理的な仕組みだ。便利さを生む共通部分は、障害が起きたときには影響が広がる範囲にもなり得る。今回の本題は、その共通基盤を、止まったときにも地域金融を支えられる形へどう設計し、運用するかだ。
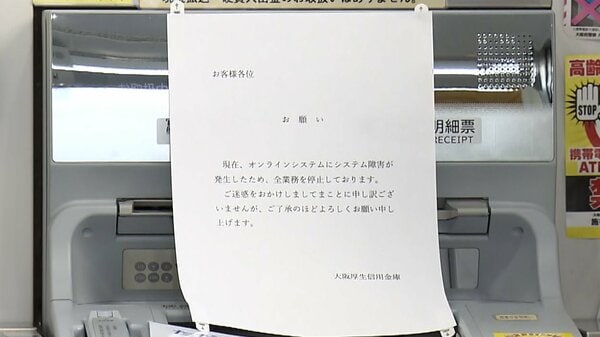
東海から西の128の信用金庫で、6日午後1時半ごろから窓口での取引やATMでの入出金ができなくなっていましたが、午後7時過ぎに全面復旧しました。信用金庫のATMなどを管理する「しんきん共同センター」などによりますと、システム機器の故障によるもので、不正アクセスによるものではないということです。
今回の登場人物
- 信用金庫: 地域の会員を基盤に、住民や中小企業へ金融サービスを提供する協同組織金融機関。銀行と似た窓口業務を行うが、制度上は別の種類の金融機関だ。
- 信金共同センター: 複数の信用金庫が使う基幹系と周辺システムを、共同で企画、開発、運用する組織。全信金を経営する本部ではない。
- NTTデータ: 共同システムを、しんきん共同センターとともに企画・開発するITパートナー。今回の公開情報だけで、故障した機器や責任の所在までは判断できない。
- 勘定系システム: 預金残高、入出金、振込、融資など、お金の帳簿を動かす中核システム。ATMだけを動かす箱ではない。
- 金融庁: 信用金庫を監督する国の機関。監督指針では、共同センターに起因する障害時の顧客対応、原因分析、復旧、再発防止も確認対象にしている。
- 全面復旧: 利用できなかったサービスが戻った状態。原因究明や再発防止策まで終わった、という意味ではない。
何が起きたか
FNNプライムオンラインによると、11月6日午後1時半ごろ、東海から西の128信用金庫で、窓口取引やATMでの入出金などが利用できなくなった。午後5時半ごろから順次復旧し、TBSの報道では午後7時5分ごろに全面復旧した。停止は約5時間半に及んだ。
発表ではシステム機器の故障が原因とされ、不正アクセスによるものではない。各信金の告知では、窓口端末、ATM、振込、インターネットバンキング、アプリなどが影響先として挙がった。公開情報だけでは、128庫すべての全機能が同じ状態だった、とまでは確認できない。
利用が戻ったことは大切だ。一方、どの機器がなぜ故障し、なぜ128庫へ影響し、どの切り替えがどう働いたのかは公表されていない。復旧は最初の区切りで、検証の終点ではない。
別の信金、同じ土台
信用金庫は、それぞれ別の法人だ。名前も店舗も経営判断も違う。共同センターを使うからといって、ひとつの巨大な信用金庫へ合併したわけではない。
共同なのは、預金、融資、為替といった金融業務を動かすIT基盤の一部だ。別々の店が共通の物流センターを使う姿を思い浮かべると分かりやすい。店頭の品ぞろえや経営は別でも、裏側の共通拠点が止まれば複数の店へ同時に影響する。
もちろん、この比喩から実際のシステム構成を逆算してはいけない。公開情報だけでは、どの機器がどの経路で各信金につながり、どこまで冗長化されていたかは分からない。比喩は共同利用の関係をつかむ地図であって、配線図ではない。
共同化する理由
預金や振込を動かすシステムは、作って終わりではない。日々の監視、障害対応、法改正や金融商品の変更への対応、サイバーセキュリティ、人材育成が続く。地域ごとの信金が、同じ機能をすべて一から個別に作れば、費用も専門人材も大量に要る。
共同センターでは、こうした開発と運用をまとめ、費用や人材を共有できる。小さな信金でも大規模な金融システムを利用しやすくなる。限られた経営資源で安定したサービスを届けるために、共同化を選ぶ合理性がある。
共同センターの現行サイトでは、全国254信用金庫のうち236庫、9割超が同センターのシステムを使うとされる。共同化は、地域金融ではもう珍しい裏方ではない。
個別システムにも障害は起きる。各信金が別々に作れば、障害の範囲を分けやすくなる面がある一方、費用、人材、監視の力量にも差が出る。共同か個別かという看板より、具体的な分離、代替、復旧の仕組みで安全性が変わる。
128という数字
信金共同センターには、2026年4月時点で236信用金庫が加盟している。今回影響した128庫は、その約54.2%に当たる。
約54.2%は、128を共同センター加盟の236庫で割った割合だ。全国すべての信用金庫に占める割合ではなく、加盟236庫がすべて同じ障害を受けたわけでもない。
共同センターの「9割超」という数字も別のものだ。こちらは全国254庫のうち、同センターのシステムを使う236庫の割合を示す。今回影響した128庫の加盟236庫に対する割合とは分母が違うため、同じ割合として足したり単純比較したりはできない。数字は大きいほど目立つが、分母を連れて歩かない数字は、すぐ別人の顔をする。
それでも128庫という影響範囲は、共通基盤の一部で起きた障害が、法人や県境を越えて広がり得ることを具体的に示した。
効率と集中リスク
共同化の効率と、障害時の集中リスクは、同じ仕組みから生まれる。通常時に同じ基盤を多くの信金で使えば、開発や運用を集約できる。共通部分で障害が起きれば、その利用者へ影響が広がる可能性も増える。
金融庁の監督指針も、共同センターの障害が多数の協同組織金融機関へ波及し得ることを前提にしている。個々の信金だけでは原因分析や復旧、再発防止の検証が難しい場合があるため、共同センターとの連携や、各信金自身による顧客対応が問われる。
評価の軸は、「共同化をやめるか」だけでは足りない。ひとつの障害が広がらないよう範囲を分けられるか。主系統が止まったとき、別の手段へ切り替えられるか。切り替えを実際に試す訓練があるか。復旧までの間、店頭や電話で代替手段を案内できるか。こうした備えをまとめて見る必要がある。
今回、バックアップがなかった、切り替えに失敗した、と断定できる材料はない。公表されていない箇所へ想像で部品を足すと、立派そうなシステム図は描けても事実から離れてしまう。
復旧後に残る問い
次に確認したいのは、故障した機器の種類と根本原因、影響を分離できなかった範囲、切り替えと復旧の手順、未処理または遅延した取引の件数、顧客への対応、再発防止策だ。
挙げたのは、金融サービスが戻った後、同じ規模の停止を減らし、次回の復旧を速めるために必要な検証項目である。
共同センターが技術的な原因を調べるだけでなく、加盟信金にも役割が残る。利用者にどの機能が使えないのかを知らせ、代わりの手段を案内し、復旧状況を更新する。障害後には、自分の信金で顧客対応が機能したかを振り返る。システムを共同利用しても、利用者との関係まで共同センターへ丸ごと預けるわけにはいかない。
利用者側も、障害時の連絡先、ATM以外の入出金手段、振込期限がある場合の相談先を普段から確認できる。ただし、安定運用の責任を利用者の備えへ押しつけてはいけない。代替手段を用意し、分かりやすく伝える中心的な責任は、サービスを提供する側にある。
まとめ
128の信用金庫が同時に影響を受けた背景には、別々の法人がIT基盤を共同利用する仕組みがある。共同化は費用と専門人材、監視を共有できる。その共通範囲は、障害時には影響が広がる範囲にもなり得る。
今回の障害だけで、共同化そのものを失敗とは決められない。次に見るのは、障害範囲をどこまで分け、停止中の代替手段をどう用意し、復旧を訓練し、利用者へ説明するかだ。全面復旧のあとに出る原因と再発防止策が、共同化の安全性を見極める材料になる。