
銀行の経営統合と聞くと、「支店を減らして、通帳のロゴを替える話でしょう」と思いがちです。まあ、そういう作業もあります。でも今回、東北の地銀3行が話し合う本丸は、看板の枚数だけではありません。
青森みちのく銀行、秋田銀行、岩手銀行は、すでに同じ共同システムを使っています。つまり、台所の大きな設備は共有済み。それでも経営を一つにする意味があるのなら、次にまとめたいのは何か。そして、融資を受ける企業が「別の銀行にも相談してみよう」と言える余地をどこまで残せるのか。いや、ここがミソなんですよ。統合は銀行の家計簿を軽くする話であると同時に、地域企業の選択肢を組み替える話でもあります。
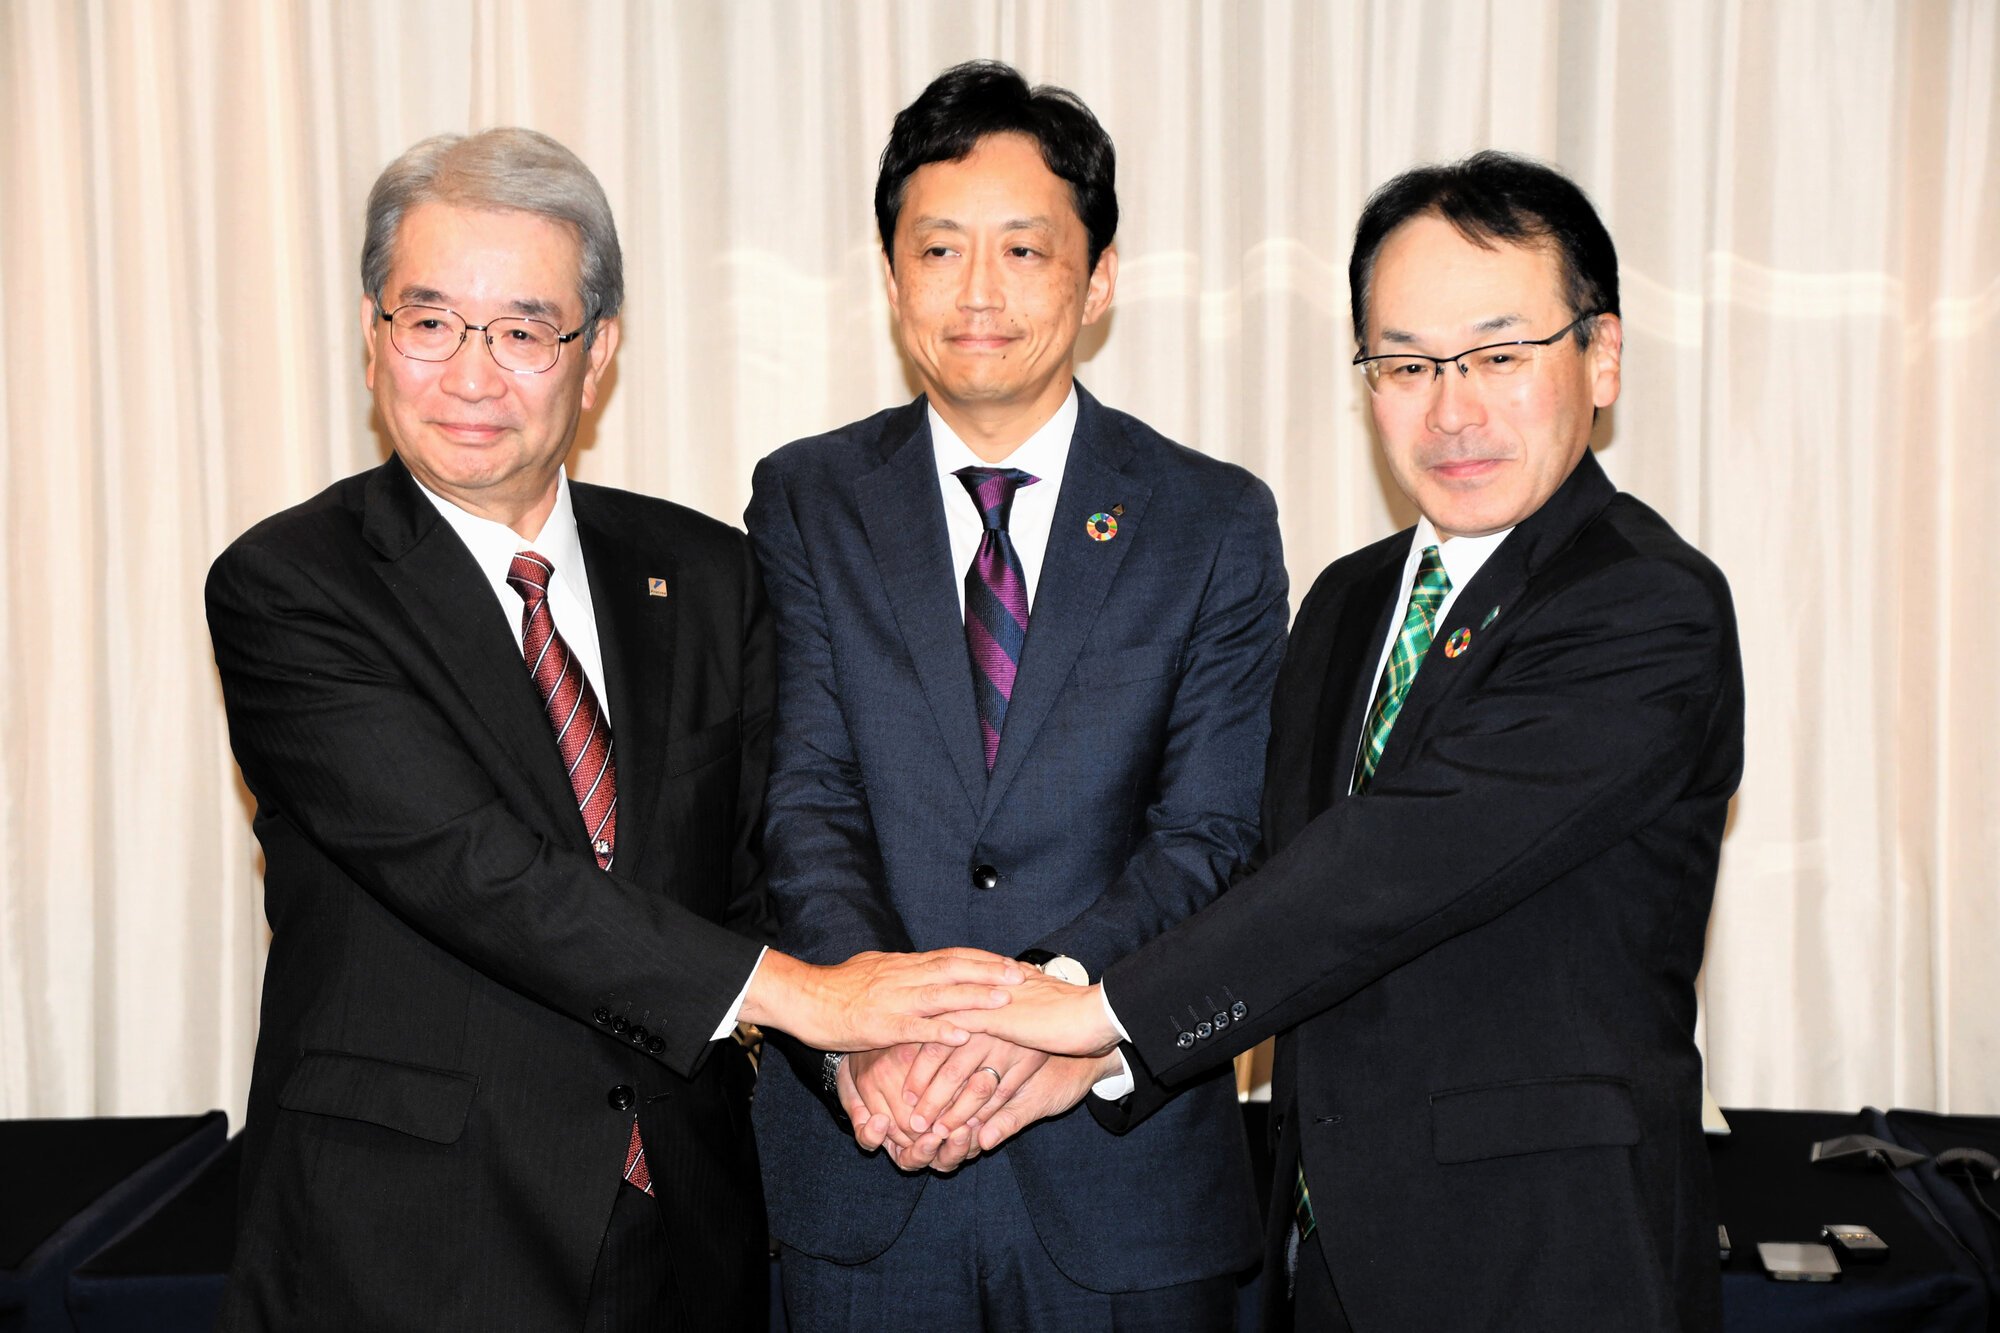
青森みちのく銀行(本店・青森市)を傘下に持つプロクレアホールディングス、岩手銀行(同・盛岡市)、秋田銀行(同・秋田市)は2日、経営統合に向けた協議を始めると発表した…
今回の登場人物
- プロクレアホールディングス:青森みちのく銀行を傘下に持つ金融グループです。今回、秋田銀行、岩手銀行と経営統合の協議を始めました。
- 秋田銀行・岩手銀行:それぞれ秋田県、岩手県を主な地盤とする地方銀行です。3者は2028年4月の経営統合を目標にしますが、方式や詳細はまだ合意していません。
- NTTデータ地銀共同センター:地方銀行が勘定系システムなどを共同利用する仕組みです。青森みちのく銀行、秋田銀行、岩手銀行は、すでに同じ共同センターの利用行です。
- 借り手:銀行から事業資金などを借りる企業や個人です。銀行の名前が複数残っても、審査や金利決定が同じになれば、実質的な選択肢は狭くなることがあります。
何が起きたか
朝日新聞は10月2日、プロクレアホールディングス、秋田銀行、岩手銀行が、2028年4月を目標とする経営統合へ向けて協議を始めると報じました。
ここでまず、「統合が決まった」と「統合へ向けた協議を始める」を分けましょう。3者が合意したのは、協議を始めることです。最終契約、統合方式、傘下銀行の扱い、名称、本店、店舗や人員の計画まで確定したわけではありません。銀行のニュースは、話し合い開始の段階から建物の完成予想図まで描かれがちですが、いま置かれたのは最初の定規です。
3行の公表数値を単純に足すと、総資産は13兆3,360億円、預金は11兆4,570億円、貸出金は7兆9,940億円です。従業員は4,737人、店舗は379店になります。ただし、これは各行の数字を並べた規模感であり、統合後の確定値ではありません。重複取引や会計上の調整、将来の店舗再編を織り込んだ数字でもない。いわば、引っ越し前に三軒分の家具を数えた段階です。
ここが本題
中心問いは、3行が何のコストを共通化し、借り手の選択肢をどこまで残せるかです。
規模を大きくするだけなら、総資産13兆円超という数字を見せれば話は終わります。でも銀行は、大きければ自動的に地域企業へ良い融資ができる機械ではありません。経営統合で投資や管理の負担をまとめ、その余力を地域の相談や融資へ回せるのか。一方で、審査や金利判断まで一色になり、企業が比較できる相手を減らしてしまわないか。この両方を見なければなりません。
ちょっと身近に言えば、三つの店が倉庫と経理を一緒にするのは効率的です。でも仕入れの判断も値段も全部同じなら、客には三軒あるように見えて、実は一軒しか選べない。銀行では、その「値段」が金利で、「仕入れるかどうか」が融資判断に当たります。
大きなシステムはもう共通
銀行のシステムには、預金残高や振り込み、融資などを動かす勘定系があります。止まれば預金者や企業へ広く影響する、銀行の土台です。これを各行が一から別々に開発、更新するのは費用も人材も要ります。
青森みちのく銀行、秋田銀行、岩手銀行は、すでにNTTデータの地銀共同センターを利用しています。つまり、統合によって初めて「同じシステムに乗る」関係になるわけではありません。ここは大事です。ニュースを見て「三つの古いシステムを一つにすれば、明日から経費が三分の一」と考えると、話を簡単にしすぎます。
もちろん、共同センターを使っていても、各行の周辺システム、商品、事務手順、データの使い方がすべて同じとは限りません。共同利用の土台があることは統合の準備を軽くし得ますが、それだけで統合作業が完成するわけでもありません。同じマンションに住んでいるからといって、三世帯の冷蔵庫の中まで同じにはなりませんよね。
では、次に何を共通化するのか。3者の発表や報道では、人口減少や企業数の減少、デジタル化、環境変化への対応が背景にあります。銀行には、人工知能の活用、サイバー攻撃への備え、規制対応、内部管理、専門人材の確保など、収益をすぐ生まなくても欠かせない仕事があります。各行が別々に人と資金を置くより、共同で投資しやすくなることは統合の狙いになり得ます。
ただし、どの業務をいつ、いくらかけて共通化するかは、まだ公表された詳細計画を待つ段階です。「AI部門は一つになる」「管理費が何億円減る」と先回りしてはいけません。現時点で言えるのは、単独で負うには重くなる投資や専門業務を、広い土台で担おうとしていることまでです。
13兆円は答えではない
総資産13兆3,360億円、預金11兆4,570億円、貸出金7兆9,940億円。ゼロがずらりと並び、統合後の存在感は伝わります。ただし、足し算で分かるのは主に規模です。統合が地域にとって良いかどうかの答えまでは出ません。
銀行が大きくなれば、一行では難しかった大型融資や、事業承継、海外展開、デジタル化の支援に人材を回しやすくなる可能性があります。県境を越える企業にとって、青森、秋田、岩手を広く見られる窓口が便利になる場面もあるでしょう。
一方、地域によって産業も企業の大きさも違います。青森の水産、秋田の製造、岩手の観光と、ひとくくりにはできません。審査を大きな組織で標準化しすぎれば、決算書の数字だけでは見えない地元企業の事情を拾いにくくなるおそれがあります。ここは「大きいから安心」「小さいから親切」という単純な二択でもありません。問われるのは、大きな投資能力と、地元を見る目を両立できる設計です。
看板より決裁を見る
さて、借り手の側へ回ってみましょう。大切なのは、銀行名が三つ残るかどうかだけではありません。融資審査の基準、与信枠、金利の決め方、最終決裁をする組織がどこまで独立しているかです。
たとえば、町にA、B、Cという三つの看板が残っていても、三行が同じリスク判断を使い、同じ部署が最終決裁をすれば、断られた企業が別の銀行へ相談する意味は小さくなります。逆に、持ち株会社が一つになっても、各銀行が地域ごとの判断を残し、ほかの金融機関との競争が働けば、選択肢が直ちに消えるとは限りません。
金融庁の過去の議論でも、地域銀行の経営統合では、経営基盤の強化と、貸し手間の競争や利用者の選択肢をどう両立するかが論点になってきました。大事なのは、銀行の戸籍上の数を数えるだけではなく、借り手が条件を比べ、違う判断を求められる状態があるかです。
いや、銀行を選ぶ企業は、ロゴの色で融資を決めません。いくら借りられるか、金利はいくらか、担当者が事業を理解するか、苦しい時に相談できるかを見る。統合の成否も、最終的にはそこへ返ってきます。
地域に何を残すのか
人口や企業数が減る地域で、すべての店舗、人員、事務を従来どおり維持するのは難しくなります。だからこそ、重複する管理や投資をまとめる発想には理由があります。ただ、効率化の数字だけを追うと、店舗や担当者が減り、相談の入口まで細くなることがあります。
統合で浮いた人材や資金を、企業の事業承継、販路開拓、経営改善へ回せるなら、地域には意味があります。反対に、費用削減だけが先に立ち、現場の判断が遠くなれば、預金者や借り手は「銀行は大きくなったのに、相談先は遠くなった」と感じるでしょう。
4,737人、379店という単純合算も、削減目標として読む数字ではありません。何人減る、何店閉じるという計画は公表されていません。これから見るべきなのは、店舗数の増減だけでなく、対面相談、オンライン窓口、企業担当者、県ごとの意思決定をどう配置するかです。
それで何が変わるのか
協議の次に確認したいのは、まず統合の方式です。共同持ち株会社の下で銀行法人を残すのか、銀行自体の合併まで進めるのかで、組織の姿は違います。次に、システムや管理部門の共通化範囲と費用削減の目標。そして、融資審査、金利決定、地域本部の権限です。
企業や個人が見るべきなのは、通帳や看板の変更だけではありません。取引店、担当者、振込手数料、融資条件、相談窓口がいつどう変わるか。公表前から慌てる必要はありませんが、最終契約や統合計画が出たら、自分の取引に近い項目を確認したいところです。
2028年4月は目標であり、結果の保証ではありません。協議が進めば、当局の審査や株主の手続きなども必要になります。いまは大きな数字で完成を祝う段階ではなく、共通化で生まれる余力を何に使い、地域の判断をどこに残すのかを尋ねる段階です。
まとめ
東北の地銀3行の経営統合協議は、単純なシステム一本化の話ではありません。青森みちのく銀行、秋田銀行、岩手銀行はすでに同じNTTデータ地銀共同センターを利用しています。その上で、投資、専門人材、管理業務などの重い負担をどこまでまとめるかが次の焦点になります。
同時に、借り手の選択肢は看板の数だけでは測れません。融資審査、与信、金利、決裁の独立性が残るかを見る必要があります。総資産13兆円超という規模は、できることを増やす土台にはなっても、それ自体が地域への答えではありません。
統合で裏方を太くし、地域の相談を近く保てるか。経費の共通化と判断の多様さを、どこで線引きするか。そこまで読めると、このニュースは銀行同士の席替えではなく、東北のお金の通り道をどう設計し直すかという話に見えてきます。