
「食料品の減税法案、衆院通過へ」。この見出しを見て、次の買い物からレジの数字が軽くなる絵を浮かべた人もいるだろう。気持ちはよく分かる。食料品は毎日買う。減税と聞けば、財布のほうが先に身を乗り出す。
実際の政府案は、成立した場合も税率が変わるのは2027年4月からだ。しかも税率そのものは0%ではなく1%。所得に応じた支援金を組み合わせ、政府が「実質ゼロ化」と説明する二段構えになっている。国会の採決が終わった瞬間、全国のレジが一斉に制服を着替えるわけではない。家計まで届く途中には、まだいくつもの仕事が残っている。
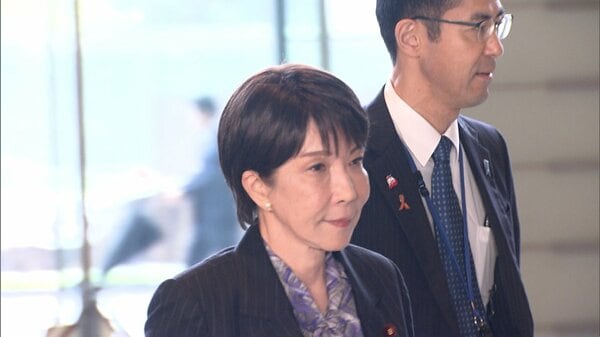
今の国会で最大の焦点となっている食料品の消費税減税法案は、6日にも衆議院を通過する見通しです。衆議院で消費税減税法案を審議する委員会では午前9時から1時間、高市総理大臣が出席して質疑が行われます。野党は消費税減税の財源や、新たに導入される「就業者負担軽減支援金」の額や給付対象などについてただす見通しです。公明党・中野政調会長:我々の指摘する課題を色々クリアしていく様々な話が、それがないのであれば当然、懸念点が解消されない、賛成できない。公明党や国民民主党は高市総理の答弁を踏まえ、法案に対する賛…
今回の登場人物
- 政府提出法案: 飲食料品の消費税率を一時的に1%へ下げ、所得に応じた就業者負担軽減支援金を組み合わせる案。よく「食料品の消費税ゼロ」と短く呼ばれるが、レジの税率は0%にならない。
- 衆議院と参議院: 法律案をそれぞれ審議する国会の二つの議院。衆院通過は大きな一歩だが、原則として参院の議決を経て法律が成立する。
- 施行日: 成立した法律を実際に使い始める日。今回の法案は、別に定める部分を除き、2027年4月1日の施行を予定している。
- 就業者負担軽減支援金: 所得や扶養する子どもの数などに応じ、働く人へ支給する仕組み。食品を買った額にそのまま比例する値引き券ではない。
- 軽減税率の対象: 今も税率8%になっている飲食料品の範囲が基本。酒類と外食は含まれない。新聞も現行制度では軽減税率の対象だが、今回の1%への引下げ対象には入らない。
何が起きたか
FNNプライムオンラインは11月6日、政府の食料品減税法案が同日中に衆院を通過する見通しだと報じた。参院では与党が過半数を持たないため、成立へ向けた各党の対応が次の焦点になる。
政府案は、現在8%の対象飲食料品を、2027年4月1日から2029年3月31日まで1%へ下げる内容だ。国税分を0.78%とし、地方消費税と合わせて1%にする。同時に、所得や扶養児童数に応じた支援金を先行して始める。
執筆時の11月6日午前、衆議院の公式な審議経過には、衆院の審査終了日も本会議の議決結果もまだ記載されていない。したがって、ここで確認できるニュースは「通過する見通し」までだ。結果が公表されたら、次に見るのは参院審議である。
衆院通過の現在地
法律が家計を動かすまでの順番を並べると、ニュースの現在地が見えやすい。まず衆院が法案を可決する。次に参院が審議し、両院の議決が一致すれば成立する。参院が衆院と違う結論を出した場合には、両院協議会や衆院での3分の2以上による再可決など、別の手続きが関わることがある。
成立後には公布があり、店や行政は制度変更へ向けて準備する。今回の原則施行日は2027年4月1日だ。衆院通過を一つ目の改札とするなら、目的駅までには参院、成立、公布、準備、施行という停車駅が並んでいる。乗り換え案内を飛ばして「もう着いた」と言うと、話がずいぶん早足になる。
この時間差のあいだに、小売店はレジや会計システムを変更し、値札や請求の扱いを整える。行政は支援金を認定し、支給する仕組みを作る。法律ができる日と、現場が新しいルールで動き始める日。その二つを同じ日に丸めると、店も役所もびっくりする。
税率1%と支援金
今回の案を「ゼロ税率」と呼ぶと、制度の肝心な部分が抜け落ちる。レジでかかる税率は1%だ。税抜100円の商品なら、ほかの条件が同じ場合、税込108円が101円になる計算である。
政府が掲げる「全体として実質ゼロ化」には、残る1%相当の範囲で行う就業者負担軽減支援金が含まれる。2027年度と2028年度は、1%税率と支援金を組み合わせる先行期間。2029年度からは飲食料品の税率を8%へ戻し、支援金制度を本格導入する設計だ。
支援金は年度ごとに、所得額や扶養児童数などを見て支給する。食品をたくさん買った人ほど給付が増える仕組みではない。税率を一律に下げると、購入額の多い家計ほど減税額も大きくなる。そこで、レジでは広く下げ、所得を見て別に支える。仕組みは二段だ。
一方、名称どおり中心は「就業者」だ。働いていない人や既存制度との間に生じる谷間をどう扱うかは、法案にも今後の検討事項として残る。税率だけ見て全員へ同じ形で届く制度だと思うと、この部分が見えなくなる。
2年間という期限も大事だ。今回の案は、食料品の1%税率をずっと続ける恒久減税ではない。2029年度に税率を8%へ戻し、支援金を本格運用へ移すところまでが一つの設計になっている。目の前の値札だけを見ていると、2年後に制度の重心が税率から給付へ移る予定を見落とす。この法案、カレンダーも一緒に読まないと半分しか分からない。
レジの価格はいつ動く
税率が8%から1%へ下がれば、税率以外が同じ商品は、その差だけ税込価格が下がる。政府も国会答弁で、税率引下げ分は基本的に価格へ反映されると説明している。
ただし、法律が個々の商品の販売価格を一律に命じるわけではない。原材料費、電気代、人件費、物流費、競争、端数処理も価格に入る。税抜100円の商品が101円になる例は、ほかの条件を固定した算数であって、全国すべての売り場で7円下がる予約票ではない。
だから施行後の確認では、税率表示だけでなく、税抜価格と税込価格がどう動いたかを見る必要がある。物価全体が動く時期なら、減税分と原価上昇分が同じ値札の中で押し合うこともある。レジは政治の演説より無口だが、数字にはいろいろ詰め込んでくる。
4.3兆円の行き先
2026年6月の国会答弁で、政府は8%から1%への引下げによる減収を年約4.3兆円と機械的に試算した。総人口で単純に割ると1人年約3.6万円になる。ただし、これは一人ひとりへ3.6万円が振り込まれるという意味ではない。食料品をいくら買うか、価格へどれだけ反映されるかで、家計ごとの軽減額は変わる。
法案は、国が負担する費用の財源を特例公債、つまり赤字国債に頼らず、歳出と歳入全般の見直しで確保すると定めている。立派な方針だが、どの支出をどれだけ見直し、どの歳入をどう組み替えるかまでは条文で決まっていない。
減税の恩恵と財源は、同じ家計簿の見開きにある。食品の負担が軽くなる一方で、別の支出削減や負担の組替えが家計や行政サービスへどう及ぶのか。その具体策が出て、ようやく制度全体の損得を読める。出ていく場所が変わっただけなら、家計簿はちゃんと気づく。
家計へ届くまで
この先の確認項目は五つある。衆院の議決結果、参院での審議、支援金の所得基準と支給額、財源の具体策、店舗や行政システムの準備だ。施行後には、税率引下げが店頭価格へどの程度反映されたかも検証が要る。
家計への影響は、食品の購入額、所得、就業状況、扶養する子どもの数で違う。見出しの「減税」だけでは、誰に、いつ、どの経路で届くかまでは分からない。ニュースを追うときは、採決の日付と一緒に、施行日と支援金の条件を見ておくと迷子になりにくい。
まとめ
食料品の消費税案が衆院を通過しても、法律の成立、公布、現場の準備、2027年4月1日の施行が残る。政府案は単純なゼロ税率ではなく、2年間だけ税率を8%から1%へ下げ、所得連動の支援金を組み合わせる仕組みだ。
家計への効果を判断するには、「通ったか」だけでなく、「いつ始まるか」「支援金は誰にいくらか」「年約4.3兆円の財源をどう作るか」を追う必要がある。国会の一日と、買い物が変わる日。その間の工程まで読んで、初めて減税の全体像になる。