
「監査法人が意見を出せない」と聞くと、上場廃止まで話が進んだように感じやすい。ニデックは2期連続で監査法人から「意見不表明」とされ、2026年10月30日に内部管理体制確認書を東京証券取引所へ提出する予定だ。言葉が硬い。しかも長い。ニュースを読む側の眉間が、勝手に会議を始める組み合わせである。
このニュースは、二つの審査を横に並べると読みやすい。監査法人は、財務諸表へ意見を出せるだけの証拠がそろったかを見る。東証側は、問題を防ぐ社内の仕組みが作られ、実際に動いたかを見る。意見不表明も確認書の提出も、それだけで指定解除や上場廃止を自動的に決めるものではない。
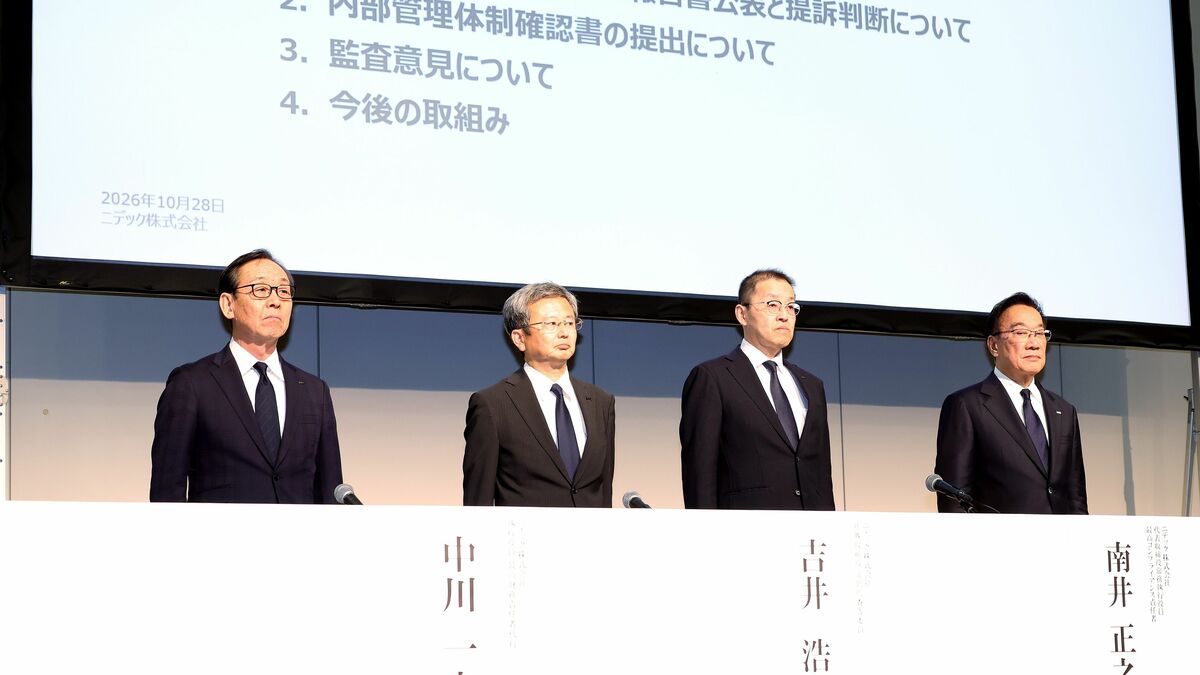
のどから手が出るほどほしかった「適正意見」は、またも得られなかった。ニデックは10月28日、監査法人のPwCジャパンから各拠点の幹部の適格性確認などを追加で要求され、監査意見を得られないまま東京証券…
今回の登場人物
- ニデック: モーターなどを手がける東証プライム上場企業。今回の本題は製品や業績ではなく、会社の数字を作り、確かめる仕組みの信頼性だ。
- PwC Japan有限責任監査法人: ニデックの財務諸表について、十分で適切な監査証拠を集め、意見を示す独立した専門家。
- 意見不表明: 財務諸表が正しい、誤っていると判断するだけの監査証拠を得られず、意見を形成できない状態。不適正意見とは別のものだ。
- 東京証券取引所・日本取引所自主規制法人: 内部管理の改善状況や上場を続ける条件を審査する側。監査法人と同じ採点を繰り返す組織ではない。
- 特別注意銘柄: 内部管理に大きな問題があり、改善と審査が必要だと市場へ示す指定。売買停止や上場廃止の決定そのものではない。
- 内部管理体制確認書: 改善策を作ったことに加え、実際に運用した記録を東証へ説明する審査資料。提出はゴールテープではなく、審査で使う書類だ。
何が起きたか
東洋経済オンラインによると、ニデックは2026年10月30日、内部管理体制確認書を東証へ提出する予定だ。2025年10月に特別注意銘柄へ指定されてから1年。会社の内部管理が改善したかを東証側が審査する段階に入る。
ニデックは、2025年3月期の有価証券報告書を2025年9月に提出し、監査法人は意見不表明とした。2026年3月期も意見不表明で、2期連続になった。会社は2026年4月に第三者委員会の最終報告を受け取り、改訂した改善計画を公表している。
10月28日の会社説明では、9月30日時点で終わっていなかった作業は完了した一方、監査法人から後に求められた追加手続きの一部は残っている。追加手続きは11月中に終える予定だが、監査がいつ完了し、どんな意見が出るかは決まっていない。東証の審査結果と公表時期も未定である。
意見を出せない
意見不表明は、監査法人が「財務諸表は誤りです」と判定した不適正意見ではない。監査に必要な証拠を十分に得られず、正しいとも誤っているとも意見を作れない状態だ。
学校の答案にたとえるなら、解答が間違いだと決まったのではなく、採点に必要な答案や途中の記録がそろわず、点を付けられない。これは安心できる状態ではない。上場会社の数字は、投資家や取引先が比べる共通の材料だから、外部の監査人が意見を出せないこと自体が重い情報である。
意見不表明という言葉から「粉飾確定」「即上場廃止」まで一気に線を引くと、監査法人が確認したことを越えてしまう。意見不表明は、証拠不足のため意見を形成できなかったという監査上の結論だ。会社で何が起きたかの調査や、東証が上場継続をどう判断するかは、別の資料と手続きで進む。
ニデックの場合、監査法人は署名候補など77人、約50拠点を対象にした確認に加え、経営者確認書の署名候補252人の一部について追加の手続きを求めている。数字の大きさだけを並べても監査の結論は読めないが、確認が複数の拠点と人へ及んでいることは分かる。
二つの審査
監査法人の問いは、「財務諸表へ意見を出せるだけの十分で適切な証拠があるか」だ。売上、費用、資産、負債などが会計基準に従って表示されているかを確かめる。そのための資料が集まらなければ、適正か不適正かを判断する土台がない。
東証と日本取引所自主規制法人が見るのは、「内部管理体制が適切に整備され、運用されているか」。決算の数字だけでなく、問題が起きにくく、起きたときに見つけ、報告し、直せる仕組みが会社の中で働いているかを審査する。
両者は上下関係にあるわけではなく、担当する問いが違う。監査法人が財務諸表への意見をまだ変更していない状態でも、東証側は内部管理の改善審査を進められる。反対に、立派な改善計画があっても、監査に必要な証拠が十分にそろったとは限らない。時計が二つある、と考えると整理しやすい。
上場会社の数字は、会社自身の内部統制、監査法人の証拠確認、取引所の市場管理を重ねて信頼を支える。少し手間のかかる仕組みだが、大勢が同じ数字を使う市場では、その手間が土台になる。
整備と運用
内部管理の審査では、「整備」と「運用」を分ける。整備は、規程を作る、担当部署を置く、責任者を決めるといった仕組み作り。運用は、その仕組みが決算、内部通報、経営者による確認、海外子会社の監督などで実際に使われた記録だ。
避難訓練の手順書が本棚にあるだけでは、全員が動けるとは分からない。訓練をし、連絡が届き、問題点を直した記録があって、ようやく「動かした」と言える。会社の内部管理も、書類の厚さより、忙しい決算期や遠い海外拠点で本当に使えたかが問われる。
内部管理体制確認書は、「直しました」と一行書けば済む自己申告ではない。改善策をどう整え、どこで運用し、どんな証拠が残ったかを説明する審査資料になる。提出後に中身を調べるので、書類を置いた瞬間に指定が解除されるわけではない。ここからが審査である。
この違いは、企業の改善発表を読むときにも役立つ。新しい規程や組織図が公表されたら、次に見るのは運用実績だ。通報が届いたか、決算の確認が機能したか、海外拠点から必要な情報が上がったか。仕組みの名前より、動いた跡を見る。
三つの分岐
東証の制度では、内部管理体制が適切に整備され、運用されていると認められれば、特別注意銘柄は原則として指定解除となる。適切に整備・運用されていても、事業の継続性・収益性や上場維持基準に関する経過観察の対象に該当すれば、最長3事業年度、指定が続く。適切に整備・運用されていると認められなければ、上場廃止となる。
解除、継続、上場廃止の三つがあるからといって、現在の資料だけでニデックがどこへ進むかを決め打ちはできない。確認書の提出後、東証側が整備と運用を審査する。監査法人の追加手続きも続いており、監査意見の行方は別に確認する必要がある。
指定が解除された場合でも、すべての問題が一度に解消した意味になるとは限らない。プライム市場では、利益や純資産などの条件によって経過観察が続く場合もある。ニデックにどの基準がどう適用されるかは、審査結果が出るまで断定できない。
意見不表明が続くこと自体、重い情報である。東証には、意見不表明などがあり、直ちに上場を廃止しなければ市場の秩序維持が困難だと認める場合の上場廃止基準もある。その適用には東証の判断が伴い、「意見不表明」の文字だけで自動発動する仕組みではない。
次に見るべきものは四つだ。10月30日の確認書提出、11月に予定される追加監査手続きの完了、監査法人が示す意見、東証の解除・継続・上場廃止判断である。ニュースの見出しで一つだけ進んでも、残る三つまで同時に進んだとは限らない。
まとめ
監査法人は、ニデックの財務諸表へ意見を出せるだけの証拠があるかを見ている。東証側は、再発を防ぐ内部管理が整い、実際に動いたかを審査する。意見不表明も内部管理体制確認書の提出も、それだけで上場廃止や指定解除を自動的に決めるものではない。
確認書を提出したあとは、改善策の文章より、決算や通報、経営者確認、海外拠点管理で動いた記録が大事になる。同時に、監査法人の追加手続きと監査意見も追う。この二つを分けて見れば、企業ニュースの「次に何が決まるのか」が、かなり読みやすくなる。